EXECUÇÕES CÍVEIS E DEFESA DO EXECUTADO
Bloqueio judicial de conta bancária: o que fazer ao receber a notícia?
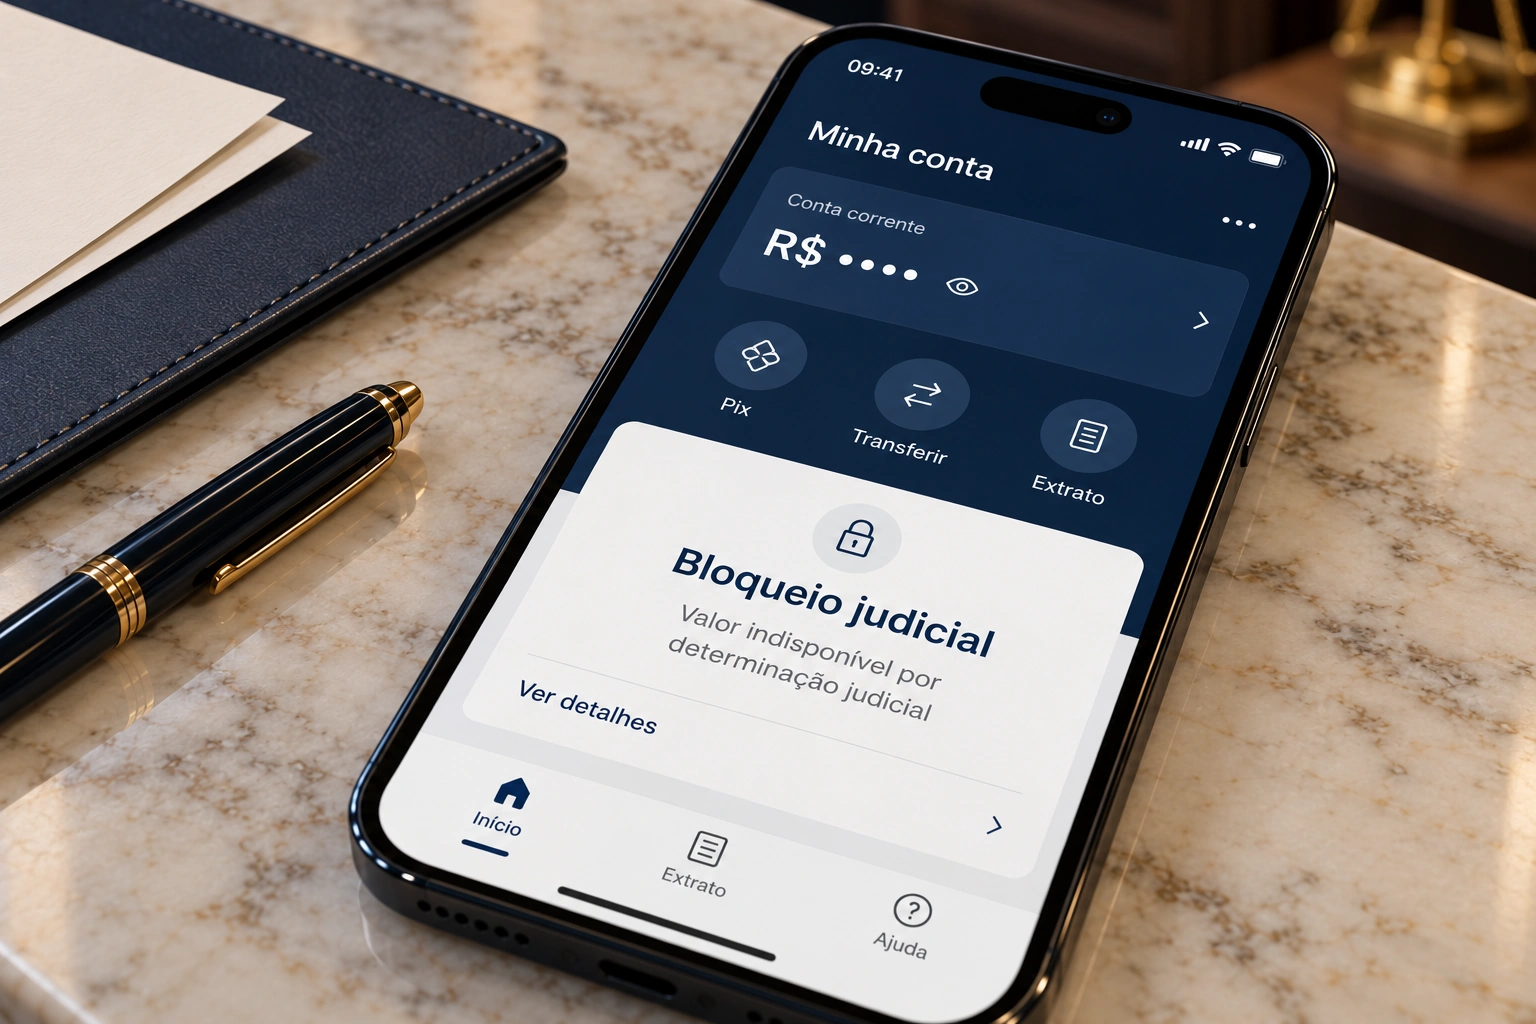
Descobrir que um valor foi bloqueado na conta bancária pode gerar dúvidas e preocupação, especialmente quando o dinheiro é utilizado para despesas essenciais.
Antes de concluir que houve um erro ou que o valor poderá ser liberado, é necessário identificar a origem da ordem e analisar o processo. A natureza do dinheiro bloqueado, o valor da dívida e os documentos disponíveis fazem diferença nessa avaliação.
O que é um bloqueio judicial?
O bloqueio judicial torna determinados valores indisponíveis por ordem do Poder Judiciário. A medida pode ser utilizada para assegurar o pagamento de uma obrigação discutida ou cobrada em processo.
Uma das ferramentas empregadas é o Sisbajud, sistema que permite a comunicação entre o Judiciário e as instituições financeiras para cumprimento de ordens de bloqueio, desbloqueio e transferência de valores.
Bloqueio e retirada definitiva do dinheiro não são a mesma coisa. No procedimento previsto no Código de Processo Civil, a indisponibilidade pode ser posteriormente convertida em penhora, conforme o andamento e as decisões do processo.
Qual é o primeiro passo?
Solicite à instituição financeira as informações que identifiquem a ordem, especialmente:
- Número do processo.
- Vara ou juízo responsável.
- Valor bloqueado.
- Data e identificação do bloqueio.
Essas informações permitem localizar o processo e compreender o motivo da medida. O Banco Central esclarece que cabe às instituições comunicar aos clientes a origem das ordens judiciais cumpridas.
Se você já possui advogado acompanhando o caso, encaminhe a ele a comunicação recebida. Caso contrário, procure orientação jurídica para avaliar a situação e os prazos aplicáveis.
O bloqueio pode ocorrer sem aviso prévio?
Sim. No procedimento do artigo 854 do Código de Processo Civil, a ordem de indisponibilidade pode ser determinada sem comunicação prévia específica sobre o bloqueio. Depois de efetivada, a parte executada deverá ser intimada.
Isso não permite concluir, apenas pela surpresa, que a medida seja irregular. É necessário conferir o histórico do processo, as comunicações realizadas e os fundamentos da decisão.
Salário e aposentadoria podem ser bloqueados?
O Código de Processo Civil prevê proteção contra penhora para salários, aposentadorias, pensões e outras verbas destinadas ao sustento, ressalvadas as hipóteses legais.
Entretanto, o sistema de bloqueio pode alcançar valores cuja origem precise ser demonstrada no processo. Não basta informar que a conta recebe salário ou benefício: é importante comprovar a natureza das quantias atingidas.
Extratos bancários, comprovantes de pagamento e documentos do benefício podem ajudar a identificar os depósitos e sua relação com o valor bloqueado.
A proteção não deve ser apresentada como absoluta. A natureza da dívida, as exceções previstas em lei e as circunstâncias do caso precisam ser consideradas.
Existe prazo para questionar o bloqueio?
Sim. No procedimento do artigo 854, o Código de Processo Civil prevê cinco dias para comprovar a impenhorabilidade dos valores ou a existência de bloqueio excessivo, após a intimação correspondente.
A contagem deve ser conferida no processo, considerando a forma de intimação e as regras aplicáveis. A data em que o bloqueio aparece no aplicativo do banco não deve ser utilizada, isoladamente, para calcular o prazo.
Por isso, é importante buscar orientação assim que tomar conhecimento da medida.
E se o valor bloqueado for maior que a dívida?
A indisponibilidade deve observar o valor indicado na execução. Se houver bloqueios em diferentes instituições, pode ser necessário verificar o total atingido e eventual excesso.
O Código de Processo Civil prevê o cancelamento da indisponibilidade excessiva. Ainda assim, a conferência dos valores e das movimentações do processo é importante para identificar o que permanece bloqueado e qual providência deve ser solicitada.
Quais documentos devem ser reunidos?
Conforme a situação, podem ser relevantes:
- Comunicação do banco sobre o bloqueio.
- Número do processo e documentos recebidos da Justiça.
- Extratos que mostrem o bloqueio e a origem dos depósitos.
- Comprovantes de salário, aposentadoria, pensão ou outros rendimentos.
- Comprovantes de pagamento, acordo ou quitação relacionados à dívida.
- Documentos sobre despesas essenciais, quando pertinentes à análise.
Preserve os arquivos completos e legíveis. A seleção dos documentos deve considerar o fundamento da medida e o que será necessário demonstrar ao juízo.
O banco pode liberar o dinheiro por solicitação do cliente?
Em regra, a liberação de valores atingidos por ordem judicial depende de determinação do juízo responsável. O banco cumpre a ordem e pode fornecer informações, mas uma reclamação ao atendimento bancário não substitui a providência processual cabível.
O próprio Banco Central não tem competência para determinar o desbloqueio judicial.
Também não é possível prometer liberação imediata: o resultado depende dos fundamentos apresentados, da documentação e da decisão judicial.
Orientação para cada situação
A análise de um bloqueio judicial exige a conferência do processo, da origem dos valores e das possibilidades de defesa.
A Marlei Borges Advocacia atua na orientação e representação jurídica em execuções cíveis e na defesa do executado, com avaliação individualizada das medidas cabíveis.
Precisa de orientação jurídica?
Entre em contato para obter informações sobre o atendimento.